آموزش ته حساب، بخش دوم: تعریف حسابها، گزارشگیری و شروع ثبت سند
حسابداری مغازه از اولین فاکتور شروع نمیشود. قبل از آن باید معلوم باشد چه موجودیای تحویل گرفتهایم، چه کسانی به ما بدهکارند، به چه کسانی بدهکاریم و هر اتفاق قرار است در کدام حساب ثبت شود. اگر این پایه درست نباشد، هر روز سند میزنیم، اما وقت گزارشگیری نمیدانیم عددی که نرمافزار نشان میدهد چقدر قابل اتکاست.
بعد از ثبت موجودی اولیه در ته حساب، نوبت تعریف حسابهای ثابت و اشخاص است. سپس باید ابزارهای اصلی را بشناسیم: تراز خرید و فروش، مانده حسابها، وضعیت صندوق، کنترل موجودی، چک و بانک و جستجو. اینها کنار هم مغازه را برای کار حسابداری آماده میکنند، نه صرفاً برای فاکتور زدن.
نکات کلیدی
- برای گزارش سود و زیان قابل اتکا، موجودی اولیه و همه ماندههای قبلی اشخاص باید کامل ثبت شوند.
- حساب متفرقه برای معاملات تسویهشده است و مانده حساب تبدیلات باید تعیین تکلیف و صفر شود.
- تراز خرید و فروش را با وزن و مبلغ بخوانید؛ مبلغ مثبت بهتنهایی نشاندهنده سود قطعی نیست.
- ثبت کامل مشخصات مشتری و مدارک سند، پیگیری مطالبات و پیدا کردن مغایرتها را سادهتر میکند.
فهرست مطالب
- ۱. حسابهای ثابت را برای نظم کار و گزارشگیری بسازید
- ۲. حساب طلا و نقره را در یک پرونده مدیریت کنید
- ۳. افتتاح حساب اشخاص و ثبت ماندههای قبلی
- ۴. چه زمانی مغازه آماده شروع کار است؟
- ۵. قیمتهای روز و تراز خرید و فروش را درست بخوانید
- ۶. گزارش مانده حسابها را به ابزار پیگیری تبدیل کنید
- ۷. وضعیت صندوق و منطق سود و زیان در حسابداری طلا
- ۸. موجودی سیستم باید با مغازه مطابقت داشته باشد
- ۹. کلیات سند، جزئیات سند و تعیین عیار شرطی
- ۱۰. چک و بانک را بر اساس وضعیتشان پیگیری کنید
- ۱۱. سند موقت؛ وقتی هنوز تکلیف معامله روشن نیست
- ۱۲. جستجوی ته حساب؛ از یک نشانه کوچک به سند برسید
- ۱۳. آشنایی با بالای صفحه ثبت سند
- جمعبندی: ثبت دقیق، کنترل منظم و گزارش قابل پیگیری
۱. حسابهای ثابت را برای نظم کار و گزارشگیری بسازید
در بعضی نرمافزارها، مثل پرگار، سرفصلها از قبل تعریف شدهاند. در شیوه کار ته حساب، حسابهایی را برای تفکیک عملیات خودمان ایجاد میکنیم. هدف این است که سندها مرتب باشند و بعداً بتوانیم راحتتر گزارش بگیریم.
شش عنوان اصلی برای شروع داریم: متفرقه، تبدیلات، هزینه و درآمد، مالیات، وام و اموال. حساب کارکنان و کارفرما یا سرمایهگذار هم متناسب با وضعیت مجموعه به آنها اضافه میشود.
حساب متفرقه: فقط برای معامله تسویهشده
اصل کار این است که برای هر مشتری حساب مشخص داشته باشیم. اما گاهی معاملهای نقدی انجام شده و نام یا شماره مشتری ثبت نشده است. سند را که نمیشود کنار گذاشت. برای چنین مواردی یک حساب متفرقه لازم داریم تا ثبت عملیات معطل نماند.
حساب متفرقه در این کاربرد نباید مانده داشته باشد. این حساب جای نگهداری طلب و بدهی مشتری ناشناس نیست. اگر قرار است مبلغ یا وزنی بعداً دریافت یا پرداخت شود، باید طرف حساب مشخص باشد.
حساب تبدیلات: جابهجایی بین شکلهای مختلف موجودی
در مغازه همیشه خرید و فروش اتفاق نمیافتد. گاهی جنس از یک وضعیت به وضعیت دیگری تبدیل میشود. مثلاً:
- سکه غیربانکی را از موجودی سکه خارج میکنیم تا ذوب شود و به موجودی وزنی منتقل شود.
- کار ساخته خرابشده را از اتیکت یا موجودی ساخته خارج و به مستعمل منتقل میکنیم.
- یک قطعه مستعمل تمیز را به موجودی ویترین انتقال میدهیم.
- عملیاتی برای تغییر عیار طلا انجام میدهیم.
این جابهجاییها در حساب تبدیلات ثبت میشوند. چون یک موجودی به موجودی دیگری تبدیل شده، مانده نهایی حساب تبدیلات باید صفر شود. اگر اختلافی باقی ماند، باید علتش تعیین تکلیف شود، نه اینکه همانجا بماند.
مثلاً کار ساخته را با اجرت از موجودی خارج کردهایم، اما در مقابل، طلای خام یا مستعمل وارد میکنیم. اجرت قبلی دیگر جزو ارزش آن موجودی تازه نیست. اختلاف اجرت باید در ثبت مربوط به سود یا زیان تعیین تکلیف شود تا حساب تبدیلات بسته بماند.
هزینه و درآمد: نوع ثبت مهمتر از اسم حساب است
میتوانید یک حساب با عنوان «هزینه و درآمد» بسازید یا این دو را جدا کنید. جدا کردنشان گزارشگیری را ریزتر و پیگیری سندها را راحتتر میکند.
نکته مهم این است که در منطق این نرمافزار، نوع عملیاتی که داخل سند انتخاب میکنید، اثر آن را مشخص میکند. اگر ثبت را بهعنوان هزینه انجام دهید، سیستم آن را به هزینهها و سود و زیان میبرد؛ صرفاً نام حساب تعیینکننده نیست. حتی اگر هزینهای در حساب متفرقه ثبت شده باشد، انتخاب درست نوع عملیات باعث میشود در هزینهها محاسبه شود.
پس چرا حساب جدا میسازیم؟ برای خودمان. وقتی چند ماه بعد دنبال هزینهها یا درآمدها میگردیم، لازم نباشد میان سندهای نامرتبط جستجو کنیم.
مالیات، وام و اموال
مالیات بر درآمد و ارزش افزوده را برای پیگیری و گزارشگیری تفکیک کنید. در تقسیمبندی کاری، مالیات بر درآمد سالانه و ارزش افزوده دورهای و فصلی پیگیری میشود. میتوانید برای هرکدام حساب جدا داشته باشید. برای مهلتها و تکالیف جاری، مرجع بررسی سازمان امور مالیاتی کشور است؛ تنظیم حساب در نرمافزار جای بررسی مقررات روز را نمیگیرد.
حساب وام زمانی لازم است که مجموعه واقعاً وام داشته باشد. اگر وامی در کار نیست، نیازی نیست صرفاً برای تکمیل فهرست حسابها آن را ایجاد کنید.
حساب اموال برای دقیقتر شدن محاسبات اهمیت دارد. در این روش، ارزش اقلامی را که برای مغازه خریدهایم و قابلیت فروش و تبدیل شدن به پول دارند، جدا نگه میداریم تا با هزینه مصرفشده یکی نشوند. لپتاپ، مانیتور و صندلی از مثالهای این بحثاند.
هر مبلغی که برای تجهیز یا دکور مغازه پرداخت شده، لزوماً به همان اندازه قابل برگشت نیست. بنابراین نباید تمام مخارج را بدون توجه به ارزش بازیافتنی، اموال قابل نقد شدن در نظر بگیریم. استهلاک سالانه هم باید در نظر گرفته شود؛ افزایش قیمت اسمی در شرایط تورمی، اصل مصرف شدن و فرسودگی وسیله را از بین نمیبرد.
کارکنان، کارفرما و گروه حسابها
حساب کارکنان را از ابتدای کار باز کنید. اگر کارفرما یا سرمایهگذار داریم، حساب او هم باید مشخص باشد تا عملیات مربوط به او جدا ثبت و پیگیری شود.
در انتخاب گروه دقت کنید. متفرقه و تبدیلات در گروه صندوق قرار میگیرند، هزینهها و مالیات در گروه مخارج، وام در گروه وام و اموال در گروه سرمایه تعریف میشوند. برای کارکنان نیز گروه مربوط به خودشان را انتخاب کنید. همکاران با کارکنان فرق دارند؛ همکاران یعنی طلافروشیهای طرف همکاری.
بسیاری از گروهها در محیط اصلی نرمافزار بهصورت پیشفرض وجود دارند. قبل از تعریف گروه تازه، فهرست موجود را بررسی کنید. ترتیب شماره حسابها هم آنقدر مهم نیست که بخواهید برای هر دسته بازه عددی سختگیرانه تعیین کنید؛ گروهبندی و جستجو ابزار اصلی تفکیکاند.
۲. حساب طلا و نقره را در یک پرونده مدیریت کنید
در نسخه جدیدی که این شیوه کار بر مبنای آن است، میتوان برای یک شخص، حساب طلا و نقره را بهصورت موازی نگه داشت. در نسخههای قبلی لازم بود برای همان شخص دو حساب جدا ایجاد شود.
با تغییر گزینه «جنس فلز» از طلا به نقره، بخش مانده وزنی به مانده نقره تغییر میکند. با برگرداندن آن به طلا، مانده طلا نمایش داده میشود. بنابراین موقع ورود مانده یا گرفتن گزارش، اول ببینید روی کدام فلز کار میکنید.
نوع ارز موضوع جداگانهای است. اگر افزونه ارز فعال باشد، حسابهای دلاری، یورویی یا ارزهای دیگر نیز قابل ثبت و تفکیکاند. انتخاب فلز، واحد مانده وزنی را تعیین میکند و انتخاب ارز، واحد مانده مالی را.
۳. افتتاح حساب اشخاص و ثبت ماندههای قبلی
فرض کنید حسابداری یک مغازه را تحویل گرفتهاید. ممکن است مغازه کاملاً تازه باشد یا از قبل فعالیت کرده باشد. این دو حالت را نباید یکی گرفت.
در مغازهای که سابقه فعالیت دارد، همانطور که موجودی اولیه را تحویل میگیرید، باید مانده نهایی بدهکاران و بستانکاران را هم تحویل بگیرید. در ته حساب با کلید F1 میتوانید حساب شخص را ایجاد کنید و اطلاعات او را وارد کنید.
- نام شخص و گروه مناسب، مثل مشتری یا همکار، را مشخص کنید.
- اطلاعات شناسایی و تماس موردنیاز را تکمیل کنید.
- جنس فلز و در صورت نیاز نوع ارز را انتخاب کنید.
- تعیین کنید شخص به ما بدهکار است یا از ما طلبکار است.
- مانده وزنی و مانده مالی را در قسمت مربوط ثبت کنید.
در تشخیص بدهکار و بستانکار، از زاویه مغازه نگاه کنید: آیا او باید به ما وزن یا پول بدهد، یا ما باید به او پرداخت کنیم؟ اشتباه در همین انتخاب، وضعیت اولیه حساب را برعکس میکند.
رسته را بیدلیل انتخاب نکنید
رسته فقط یک توضیح درباره شغل مشتری نیست؛ انتخاب آن میتواند امکاناتی را فعال یا محدود کند. برای مثال، انتخاب رسته مخراجکار یا سنگفروش، گزینههای مرتبط با سنگ و پایه را در دسترس قرار میدهد.
در مقابل، رسته «خریدار نقدی» اجازه نمیدهد مشتری را ماندهدار ثبت کنید. مدیر مجموعه میتواند بعضی اشخاص را خریدار نقدی تعیین کند و دسترسی تغییر رسته را برای کاربران ببندد. در این حالت حسابدار باید معامله آن شخص را تسویه کند و نمیتواند محدودیت را هنگام ثبت سند تغییر دهد.
برای کار عادی، پیشنهاد من این است که اگر نیاز مشخصی ندارید، رسته را بدون انتخاب بگذارید تا محدودیت ناخواسته ایجاد نشود. اما اگر عملیات جواهر و مخراجکاری دارید، رسته لازم را آگاهانه فعال کنید.
کارتکس مشتری را فقط با نام و شماره تلفن نبندید
اطلاعاتی که امروز وارد میکنید، بعداً هم در وصول مطالبات به کار میآید و هم در تحلیل مشتری و تبلیغات. در پرونده شخص میتوان اطلاعات متنوعی ثبت کرد:
- شهر، آدرس و تا سه شماره تماس.
- عکس شخص یا تصویر مدرک شناسایی، از جمله با استفاده از وبکم.
- تاریخ افتتاح حساب، تولد و ازدواج برای ارتباطات و برنامههای تبلیغاتی.
- نام پدر، شماره شناسنامه و کد ملی، در مواردی که به این مشخصات نیاز داریم.
- معرف و کد معرف برای پیگیری مشتریان معرفیشده و درصد احتمالی معرف.
- میزان تخفیف، نحوه آشنایی و اطلاعات تکمیلی مشتری.
- کارت RFID مشتری ویژه برای فراخوانی حساب با کارت.
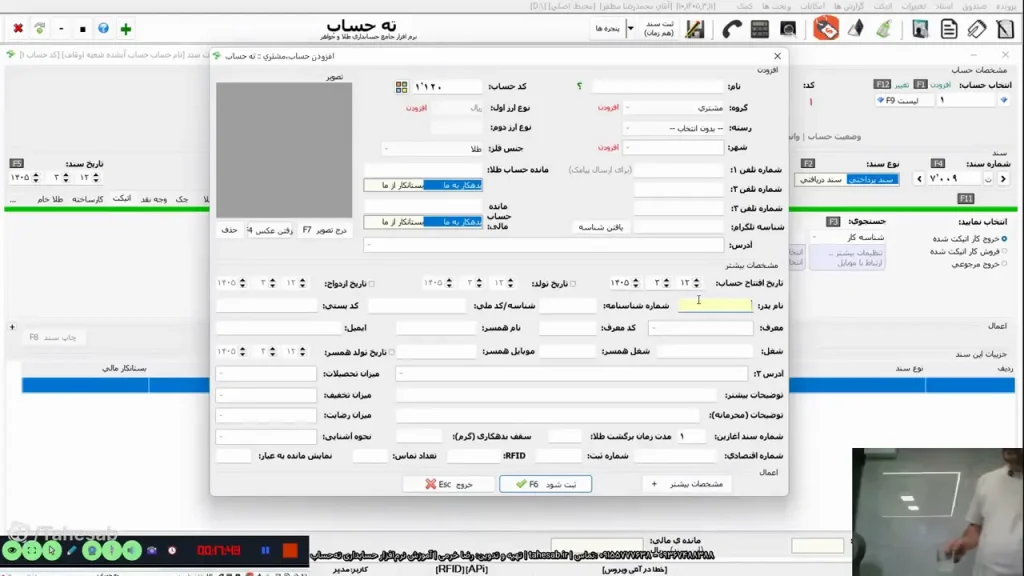
ثبت شهر، مخصوصاً برای بنکدار یا مجموعهای که از شهرهای مختلف مشتری دارد، بسیار کاربردی است. بعداً میتوانید بررسی کنید مشتریان کدام شهر فروش یا بازدهی بیشتری داشتهاند. اطلاعات شغلی و معرف هم همین نقش را در تحلیل و جذب مشتری دارند.
تعداد تماس و توضیحات را برای پیگیری مطالبات استفاده کنید
یکی از کاربردیترین قسمتهای کارتکس، تعداد تماس و توضیحات بیشتر است. وقتی با بدهکار تماس میگیرید، نتیجه صحبت و زمان وعده تسویه را ثبت کنید.
من از این بخش برای هماهنگی با کمکحسابدار استفاده میکردم. قبل از تماس، پرونده را باز میکرد و میدید چند بار تماس گرفته شده و مشتری چه تاریخی را برای تسویه گفته است. دیگر لازم نبود بیخبر از پیگیری قبلی، دوباره تماس بگیرد.
۴. چه زمانی مغازه آماده شروع کار است؟
موجودی اولیه و حسابهای بانکی، پایه شروع عملیاتاند. اگر کارفرما برای افتتاح یا ادامه فعالیت عجله داشته باشد، میتوان پس از آماده شدن این بخشها، ثبت روزانه و فروش را شروع کرد و ماندههای قبلی اشخاص را بهتدریج و موازی با کار وارد کرد.
اما اینجا یک مرز روشن داریم: شروع فاکتور زدن با آماده بودن گزارش سود و زیان یکی نیست. تا وقتی همه بدهکاران و بستانکاران قبلی ثبت نشدهاند، گزارش سود و زیان کامل و قابل اتکا نیست.
اگر مغازه واقعاً از صفر شروع میکند، مانده قبلی اشخاصی وجود ندارد که وارد شود. حساب بنکدار و مشتری را هنگام اولین مراجعه باز میکنیم. سرمایه اولیه هم بهخودیخود سود نیست؛ تا عملکردی اتفاق نیفتاده، نباید آن را سود فعالیت بدانیم.
بخش عمده وقت حسابدار در ثبت سند میگذرد؛ میشود گفت حدود ۹۰ درصد کار روزانه آنجاست. بااینحال، آن بخش کوچکتر شامل کنترل موجودی، تطبیق بانک، بررسی چکها و گزارشگیری است که صحت همان ثبتها را روشن میکند.
۵. قیمتهای روز و تراز خرید و فروش را درست بخوانید
دریافت قیمت با اعمال شدن قیمت فرق دارد
در صفحه اصلی، قیمتها از منبع آنلاین متصل به نرمافزار دریافت میشوند. با گزینه دریافت، نرخهای لحظهای منبع به صفحه میآیند.
اگر در تنظیمات، گزینه استفاده از قیمت آنلاین فعال نباشد، بعد از دریافت نرخ باید گزینه ذخیره را هم بزنید تا قیمتها در سیستم اعمال شوند. صرف اینکه نرخ تازه را روی صفحه میبینید، نباید باعث شود فرض کنید حتماً در محاسبات نشسته است.
تراز آبشده چه چیزی به ما میگوید؟
تراز خرید و فروش برای کسی که آبشده، سکه یا نقره کار میکند، ابزار مهمی است. این بخش نشان میدهد در بازه انتخابشده، از نظر وزن و پول در چه وضعیتی هستیم: بیشتر فروختهایم، بیشتر خریدهایم یا خرید و فروشمان متوازن است؟
مثلاً اگر وزن منفی و مبلغ مثبت باشد، باید متوجه شویم چه مقدار از فروش هنوز جایگزین نشده است. برعکس، اگر وزن مثبت باشد، بخشی از موقعیت ما روی فلز قرار دارد. این گزارش کمک میکند درباره تبدیل پول به طلا یا طلا به پول تصمیم بگیریم.
بازه زمانی را هم جدی بگیرید. گزارش امروز با گزارش تمام عملیات تا این لحظه یکی نیست. با تغییر تاریخ و بهروزرسانی، مبنای تحلیل عوض میشود. گزینه جزئیات یا بیشتر، فهرست سندهایی را نشان میدهد که نتیجه تراز از آنها به دست آمده است؛ عدد گزارش بیمبنا نیست و میتوان آن را پیگیری کرد.
مثال روشن با ۱۰۰ گرم نقره
فرض کنید ۱۰۰ گرم نقره را ۹ میلیون تومان فروختهایم. در تراز خرید و فروش این معامله، ۱۰۰ گرم منفی و ۹ میلیون تومان مثبت دیده میشود. این وضعیت را نباید صرفاً ۹ میلیون تومان سود تعبیر کنیم؛ هنوز باید وزن فروختهشده را جایگزین کنیم.
اگر همان ۱۰۰ گرم را از شخص دیگری ۸ میلیون و ۹۰۰ هزار تومان بخریم:
- ۱۰۰ گرم خرید با ۱۰۰ گرم فروش سربهسر میشود.
- از نظر مبلغ، ۱۰۰ هزار تومان مثبت باقی میماند.
- اختلاف خرید و فروش در این مثال، همان ۱۰۰ هزار تومان است.
اگر جایگزین نکنیم، هنوز در معرض تغییر قیمت هستیم. بالا رفتن قیمت نقره، هزینه جایگزینی را بیشتر میکند و پایین آمدن آن میتواند جایگزینی را ارزانتر کند. پس مثبت بودن مبلغ در کنار وزن منفی، بهتنهایی به معنی سود قطعی نیست.
۶. گزارش مانده حسابها را به ابزار پیگیری تبدیل کنید
گزارش مانده حساب مشخص میکند چه کسانی باید به ما وزن یا پول بدهند و ما باید به چه کسانی پرداخت کنیم. میتوانید همه اشخاص را یکجا بررسی کنید یا گزارش را بر اساس گروه، فلز، ارز و مشخصات پرونده محدود کنید.
فیلتر طلب و بدهی
- همه مانده حسابها: فهرست کامل حسابها، از جمله حسابهای صفر.
- عدم نمایش حسابهای صفر: حذف حسابهایی که مانده وزنی و مالی ندارند، فقط از فهرست گزارش.
- طلبهای وزنی ما: وزنهایی که باید از اشخاص دریافت کنیم.
- طلبهای مالی ما: مبالغی که باید دریافت کنیم.
- بدهیهای وزنی یا مالی ما: وزن یا مبلغی که باید به دیگران بپردازیم.
در حالت نمایش مجموع، طلب و بدهی از یکدیگر کسر میشوند و نتیجه خالص نمایش داده میشود. برای پیگیری اشخاص، فقط به عدد خالص اکتفا نکنید؛ ممکن است پشت آن هم طلب مهم داشته باشید و هم بدهی مهم.
در انتخاب فیلترهای ترکیبی، به تفاوت «و» و «یا» دقت کنید. برای بررسی حسابی که ممکن است فقط مانده وزنی یا فقط مانده مالی داشته باشد، گزینههای «طلبهای وزنی یا مالی ما» و «بدهیهای وزنی یا مالی ما» کاربردیاند. من برای تفکیک روشنتر، از همین گزینههای دارای «یا» استفاده میکنم.
گروه، تیک و اطلاعات کارتکس
اگر فقط مانده همکاران، مشتریان یا بنکداران را لازم دارید، گروه مربوط را انتخاب کنید. برای نقره، جنس فلز را به نقره تغییر دهید و برای ارزهای دیگر، در صورت فعال بودن افزونه، ارز موردنظر را مشخص کنید.
همچنین میتوانید چند شخص مشخص را تیک بزنید و با «فقط نمایش تیکدارها» همانها را گزارش بگیرید. گزینه نمایش بدون تیکها، برعکس عمل میکند و بقیه فهرست را نگه میدارد.
شهر، معرف و شغلی که هنگام افتتاح حساب وارد کردهاید، اینجا تبدیل به فیلتر میشوند. مثلاً میتوانید وضعیت مانده مشتریان یک شهر یا مشتریان معرفیشده توسط یک شخص را بررسی کنید. هرچه اطلاعات اولیه مرتبتر باشد، تحلیل مشتری و تصمیم درباره محل هزینه تبلیغات دقیقتر میشود.
گزارش ساده، خلاصه، رأس و مدت
گزارش ساده، نام و مانده را نشان میدهد. گزارش خلاصه، شماره تماس را هم کنار اطلاعات مانده میآورد و برای پیگیری کاربرد بیشتری دارد.
اما سه مفهوم زمانی را با هم اشتباه نگیرید:
- رأس: میانگین زمانی ماندهها را با توجه به مبالغ یا وزنهای ثبتشده در تاریخهای مختلف محاسبه میکند.
- مدت از آخرین سند: نشان میدهد از آخرین ثبت برای شخص چند روز گذشته است.
- تاریخ آخرین سند: خود تاریخ آخرین عملیات را نمایش میدهد، چه حساب مانده داشته باشد و چه تسویه شده باشد.
مثلاً ۱۰۰ گرم مربوط به ده روز قبل و ۱۰۰ گرم مربوط به بیست روز قبل، در رأسگیری با هم بررسی میشوند. این با شمارش روزهای گذشته از آخرین سند فرق دارد.
گزینه تبدیل به مظنه روز نیز ارزش روز مانده وزنی را نمایش میدهد. ستون تسویه هم زمانی کاربرد دارد که هنگام ثبت فاکتور، موعد تسویه تعیین کرده باشید. اگر برای مشتری زمان تسویه ثبت نشده، نباید انتظار داشته باشید این ستون موعدی برای او بسازد.
۷. وضعیت صندوق و منطق سود و زیان در حسابداری طلا
در بخش «وضعیت صندوق»، نرمافزار تصویری از موجودیها، مطالبات، بدهیها و نتیجه عملکرد ارائه میکند. برای فهم این گزارش، باید تفاوت مهم حسابداری طلا را در نظر بگیریم: اینجا فقط پول نداریم، وزن هم داریم.
منطق گزارش را میتوان با دو حساب T توضیح داد: یکی برای وزن و یکی برای ریال. ورود و خروج هرکدام جدا محاسبه میشود و مانده خودش را میدهد.
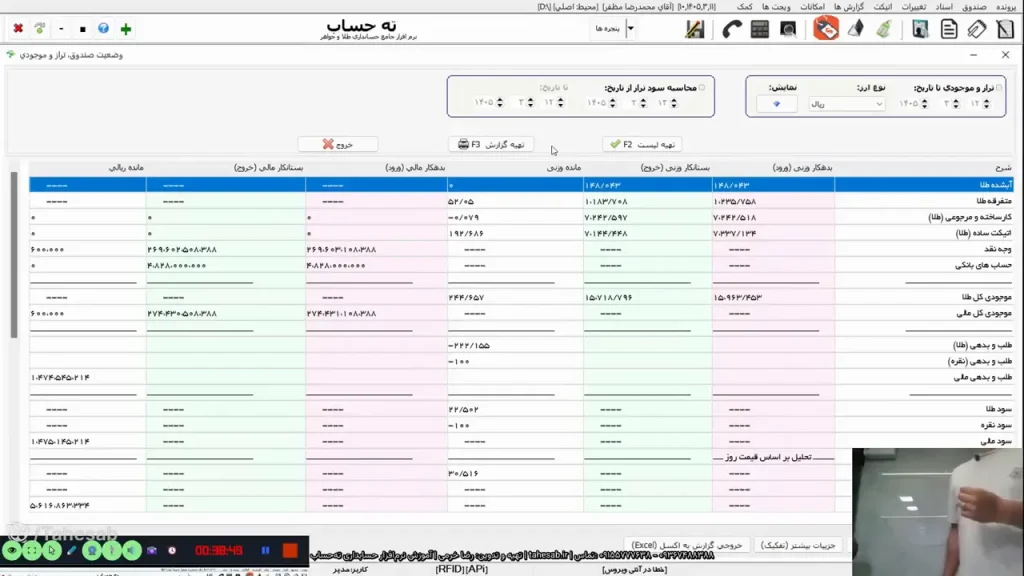
برای همواحد شدن نتیجه، مانده ریالی بر نرخ روز متناظر تقسیم و به معادل وزنی تبدیل میشود. نتیجه مثبت یا منفی آن در سمت مناسب محاسبه وزنی قرار میگیرد تا جمعبندی ممکن شود.
معادل وزنی مانده مالی برابر است با مانده مالی تقسیم بر نرخ روز متناظر. بنابراین نرخ انتخابشده در محاسبه لحظهای اهمیت دارد.
اجزای اصلی وضعیت صندوق
- موجودیهای مغازه: اقلامی که از موجودی اولیه و عملیات بعدی باقی ماندهاند.
- موجودی مالی: وجه نقد، حسابهای بانکی و اقلامی که با مبنای مبلغ گزارش میشوند.
- موجودی وزنی: اتیکت، کار ساخته، مستعمل و آبشده.
- طلب و بدهی اشخاص: ماندههای طلا، نقره و مالی طرف حسابها.
- بخشهای تحلیل عملکرد: سودهای ثبتشده، تخفیف و ارزش افزوده در قسمتهای مربوط.
سکه، بسته به تنظیم گزارش، میتواند بر اساس آخرین مبلغ ثبتشده در بخش مالی نمایش داده شود. پس قبل از تفسیر عدد، مبنای گزارش آن را بررسی کنید.
اگر مانده یک ردیف صفر است، یعنی ورود و خروج ثبتشده آن برابر شده است. اگر عددی غیرمنتظره میبینید، روی همان ردیف وارد جزئیات شوید و ورود و خروج را بررسی کنید. گزارش محل پیدا کردن علت اختلاف است، نه فقط محلی برای خواندن عدد آخر.
برداشت سود توسط کارفرما هم در نتیجه باقیمانده اثر میگذارد. اگر سود محاسبهشده را با ثبت صحیح به حساب کارفرما خارج کنید، سود باقیمانده در گزارش متناسب با آن تغییر میکند. این را با نداشتن عملکرد سودآور اشتباه نگیرید.
۸. موجودی سیستم باید با مغازه مطابقت داشته باشد
«لیست اقلام موجود در صندوق» از گزارشهایی است که باید در یک چرخه زمانی مشخص کنترل شود. اینکه کنترل را شب انجام دهید، ابتدای صبح یا در دو نوبت، به شیوه کار مجموعه بستگی دارد؛ اما نباید بیبرنامه باشد.
روال کنترلی پیشنهادی به این صورت است:
- روزانه: وجه نقد و ارزهای موجود، آبشده، مستعمل و سکه با موجودی واقعی تطبیق داده شوند.
- روزانه: چکهای دریافتی موجود و چکهای شخصی صادرشده بررسی شوند.
- هر صبح: مانده حسابهای بانکی با سیستم مطابقت داده شود.
- هر شب در مجموعه مجهز به RFID: اتیکتها با دستگاه خوانده و با فهرست نرمافزار مقایسه شوند.
- هفتگی: کار ساخته از نظر وزن و تعداد کنترل شود، چون وزنکشی کامل آن زمانبر است.
در موجودی ساخته، کنترل RFID جای شمارش و وزنکشی را در همه جنبهها نمیگیرد. خواندن شناسهها یک کنترل است و مطابقت وزن و تعداد، کنترل دیگری. این دو را مکمل هم ببینید.
۹. کلیات سند، جزئیات سند و تعیین عیار شرطی
کلیات و جزئیات چه فرقی دارند؟
گزارش کلیات سند، نتیجه نهایی هر سند را در بازه انتخابشده نمایش میدهد. مثلاً نشان میدهد نتیجه یک فاکتور، دریافت ۱۰۰ گرم نقره و پرداخت ۹ میلیون تومان است.
اما اینکه چه عملیاتی این نتیجه را ساخته، در جزئیات سند مشخص میشود. آنجا میتوان دید خرید یا فروش چه بوده، وزن چقدر بوده و کدام ردیفها به مانده نهایی رسیدهاند. برای بررسی اختلاف، معمولاً نتیجه کلی کافی نیست و باید ردیفها را ببینید.
عیار قطعی را برای همه موارد مشابه اعمال کنید
در بخش تعیین عیار شرطی، طلایی را که عیار آن مشخص شده انتخاب میکنیم و عیار قطعی را وارد میکنیم. فهرست را میتوان به یک شخص یا یک بازه تاریخی محدود کرد و از موارد شرطی گزارش گرفت.
گزینه مربوط به اعمال برای همه طلاهای شرطی مشابه اهمیت زیادی دارد. فرض کنید یک قطعه آبشده با یک انگ مشخص را به چند قسمت تقسیم کرده و در ده سند مختلف خرج کردهاید. اگر عیار فقط در یکی از آنها اصلاح شود، بقیه عملیات همان طلای مشابه با عیار قبلی باقی میمانند.
فعال بودن این گزینه باعث میشود موارد مشابه مرتبط در سندهای مختلف هم اصلاح شوند. قبل از نهایی کردن، مطمئن شوید دامنه اصلاح همان چیزی است که قصد دارید.
۱۰. چک و بانک را بر اساس وضعیتشان پیگیری کنید
در گزارش چکها، اسم وضعیتها را دقیق بخوانید. هرکدام به مرحله متفاوتی از گردش چک اشاره میکند:
- چکهای در جریان وصول: چکهایی که از مشتری گرفتهایم و هنوز وصول نشدهاند.
- چکهای پرداختی از حساب بانکی: چکهایی که از دستهچک حسابهای خودمان صادر شدهاند.
- چکهای خرجشده: چک مشتری که به شخص دیگری واگذار کردهایم.
- چکهای وصولشده و پاسشده: مواردی که مرحله مربوط به دریافت یا پرداخت آنها انجام شده است.
- چکهای خواباندهشده به حساب: چکهایی که برای وصول به بانک سپردهایم و میتوان وضعیتشان را پیگیری کرد.
در بخش بانک نیز «لیست حسابهای بانکی» با «صورتحساب بانک» فرق دارد. لیست، آخرین مانده هر بانک و جمع موجودی را نشان میدهد. اگر کارفرما بپرسد همین الان در بانکها چقدر پول داریم، این گزارش پاسخ سریعتری میدهد.
برای دیدن گردش یک بانک، روی نام آن دوبار کلیک کنید تا صورتحساب باز شود، یا مستقیم از بخش صورتحساب وارد بانک موردنظر شوید. مانده نهایی را در لیست میبینیم و علت رسیدن به آن مانده را در گردش حساب.
اگر برای دسترسی سریع به بخشها کد یا میانبر میخواهید، در قسمت امکانات میانبر میتوان گزینههای دلخواه را تعریف کرد. کدگذاری در اینجا اختیاری است و میتوانید آن را با روال کاری خودتان هماهنگ کنید.
۱۱. سند موقت؛ وقتی هنوز تکلیف معامله روشن نیست
فرض کنید ثبت مشتری را شروع کردهاید، اما هنوز درباره خرید یا نحوه تسویه تصمیم نگرفته و قرار است برگردد. نمیشود تمام کار حسابداری مغازه را متوقف کرد تا وضعیت او مشخص شود.
در این حالت، سند را موقت نگه میداریم. این بخش نقش پیشفاکتور یا ثبت ناتمام را دارد تا بعداً تعیین تکلیف شود.
کاربرد دیگر اسناد موقت، مراجعه به ثبت ناتمام پس از وقفهای مثل خاموش شدن دستگاه یا قطع برق است. در چنین شرایطی، بخش اسناد موقت محل بررسی ادامه کار است. در هر دو حالت، موضوع اصلی این است که سند هنوز نهایی نشده و باید دوباره به آن رسیدگی شود.
۱۲. جستجوی ته حساب؛ از یک نشانه کوچک به سند برسید
خیلی وقتها شماره فاکتور را نداریم. فقط بخشی از نام مشتری، یک وزن تقریبی، توضیحی از معامله یا شماره پیگیری فیش را به خاطر داریم. ارزش جستجوی پیشرفته همینجاست: بتوانیم با اطلاعات محدود، دامنه بررسی را مرحلهبهمرحله کوچک کنیم.
جستجو در «کل اطلاعات» دامنه وسیعی دارد، اما لازم نیست همیشه تمام اطلاعات را بگردید. هر نشانهای که دارید، میتواند مبنای دقیقتری بسازد.
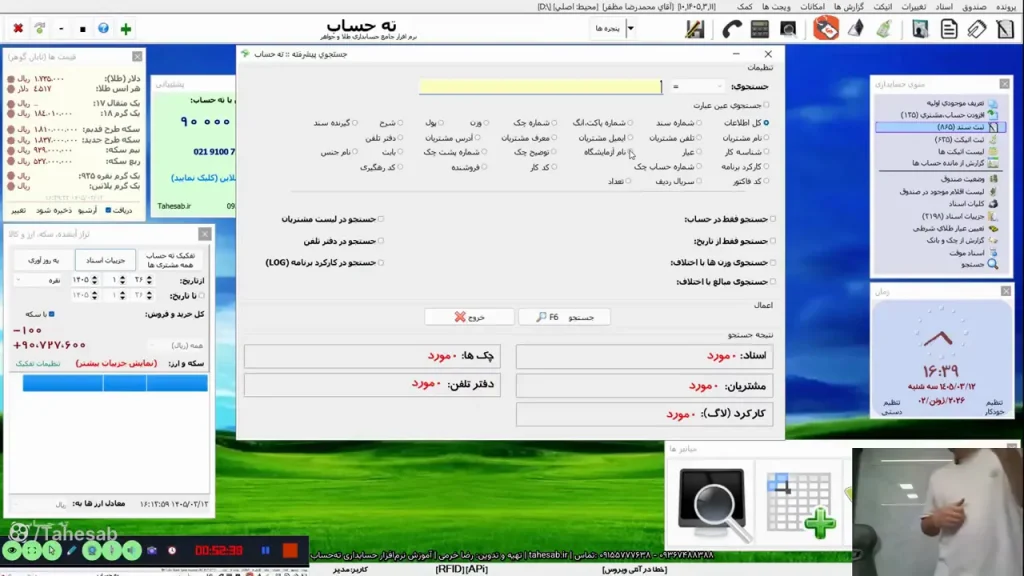
چه چیزهایی قابل جستجو هستند؟
- شماره سند، انگ، شماره چک و شماره پشت چک.
- وزن، مبلغ، عیار و آزمایشگاه ریگیری.
- نام مشتری، تلفن، ایمیل، معرف و آدرس.
- توضیحات سند و نام گیرنده سند.
- شناسه کار، کد کار، نام جنس و فروشنده.
- عنوان «بابت» در هزینه و درآمد.
- کد رهگیری تراکنش یا فیش بانکی.
برای عددها میتوان شرط تعیین کرد: مساوی، کمتر، بیشتر، مخالف یا بین دو مقدار. مثلاً اگر فقط میدانید وزن بین ۱۰۰ تا ۱۰۲ گرم بوده، لازم نیست یک عدد دقیق را حدس بزنید.
چند کاربرد عملی جستجو
پیدا کردن اتیکت در انبارگردانی: اگر شناسه یک کار پیدا نمیشود، با شناسه آن جستجو کنید تا ورود، خروج و اتفاقهای ثبتشده مربوط به آن مشخص شود.
بررسی عیار خاص: با جستجوی عیار، مثلاً ۷۴۰، میتوان موارد ثبتشده با همان عیار را در بخشهای مختلف پیدا کرد.
جمع کردن هزینه یک موضوع: اگر هزینهها را با «بابت» مشخص ثبت کرده باشید، میتوانید تمام هزینههای همان عنوان را در دورههای مختلف جدا کنید. توضیح دقیق امروز، گزارش قابل استفاده فرداست.
پیدا کردن فاکتور تحویلدادهشده به نماینده: ممکن است حساب برای یک شخص باشد، اما فرد دیگری سند را تحویل گرفته باشد. جستجو بر اساس گیرنده سند، همان موارد را جدا میکند.
کارکرد برنامه را با بازیابی سند اشتباه نگیرید
بخش «کارکرد برنامه» برای بررسی سابقه عملیات، از جمله رد ثبتهای حذفشده، کاربرد دارد. اگر میدانید سندی حذف شده و میخواهید بفهمید چه عملیاتی بوده، جستجو در این بخش کمک میکند.
دیدن سابقه حذف، الزاماً به معنی برگرداندن خود سند نیست. ممکن است بتوانیم بفهمیم چه چیزی ثبت و حذف شده، اما این با بازیابی مستقیم آن فرق دارد. برای پیدا کردن مغایرت، همین رد عملیات هم میتواند مهم باشد.
کد رهگیری و تصویر فیش را همان روز ثبت کنید
اگر کد رهگیری فیش بانکی را در سند وارد کرده باشید، بعداً با همان کد میتوانید آن را پیدا کنید. اگر تصویر فیش را هم به سند اضافه کرده باشید، مدرک همراه ثبت در دسترس خواهد بود.
فرض کنید چند سال بعد درباره یک واریز سؤال شود. پیدا کردن تصویر متصل به سند، بسیار عملیتر از زیرورو کردن بایگانی کاغذی چند سال قبل است. البته نرمافزار فقط چیزی را پیدا میکند که قبلاً وارد کردهاید.
در پایان میتوانید جستجو را به حساب یک شخص، گروهی مثل بنکداران، یک بازه تاریخی یا محدوده وزن و مبلغ محدود کنید. روال درست این است: از نشانهای که دارید شروع کنید و لایهلایه فیلتر بگذارید تا به نتیجه برسید.
۱۳. آشنایی با بالای صفحه ثبت سند
حالا به بخشی میرسیم که بیشتر کار روزانه در آن انجام میشود: ثبت سند. قبل از ورود به ردیفهای معامله، باید بدانید اطلاعات بالای صفحه چه میگویند.
کد حساب، گروه و ماندهها
هر مشتری یک کد حسابداری منحصربهفرد دارد که برای دسترسی سریعتر به حساب او استفاده میشود. گروه همان دستهای است که هنگام افتتاح حساب تعیین کردهایم و در جستجو و تفکیک گزارشها هم نقش دارد.
در بالای صفحه، آخرین مانده مالی و آخرین مانده وزنی نمایش داده میشود. یک نمایش دیگر نیز مانده وزنی را بدون اثر وزن سکهها نشان میدهد، چون ورود و خروج سکه بهصورت تعدادی میتواند در مانده وزن اثر داشته باشد.
وقتی جنس فلز را به نقره تغییر میدهید، نمایش وزنی مربوط به نقره میشود. پس قبل از ثبت، فقط نام مشتری را کنترل نکنید؛ فلز و مانده مرتبط را هم بررسی کنید.
وضعیت حساب، مشخصات و تفکیک ته حساب
از «وضعیت حساب» میتوان به اطلاعاتی مثل اسناد موقت همان شخص، چکهای در جریان وصول و اسناد مدتدار او دسترسی گرفت. این بخش کمک میکند قبل از معامله تازه، وضعیت تعهدات قبلی را بررسی کنید.
«مشخصات حساب» کارتکس مشتری را باز میکند و امکان چاپ اطلاعات آن را میدهد. گزارش رأس مالی یا وزنی شخص هم از بخش مربوط قابل تهیه است.
در «تفکیک ته حساب»، اجزای مختلف مانده، مثل سکه، فلز یا ارز، جدا نمایش داده میشوند تا مجبور نباشید برای فهم ترکیب مانده، همه جزئیات را دستی جمع بزنید. دکمههای ارتباطی واتساپ و تلگرام نیز در صورت فراهم بودن نرمافزار و ارتباط مربوط قابل استفادهاند.
شماره سند را بر چه مبنایی تنظیم کنیم؟
دو شیوه اصلی شمارهگذاری داریم:
- بر اساس هر مشتری: سندهای هر شخص از شماره یک شروع میشود و برای همان شخص ادامه پیدا میکند.
- بر اساس تمام مشتریان: شماره سند در کل مجموعه پشتسرهم افزایش پیدا میکند، بدون توجه به اینکه سند متعلق به چه کسی است.
در روش اول، چند نفر میتوانند سند شماره یک داشته باشند. بنابراین برای پیدا کردن دقیق یک فاکتور، سریال منحصربهفرد سند اهمیت بیشتری دارد. اگر فقط عدد یک را جستجو کنید، ممکن است اولین سند چند مشتری به دست بیاید.
در روش دوم، شماره سند در کل مجموعه دنبال میشود و جستجو با همان شماره سادهتر است. تنظیمات دیگری هم برای شمارهگذاری جداگانه اسناد دریافت و پرداخت وجود دارد. مهم این است که مبنای انتخابشده را بشناسید و هنگام بایگانی و جستجو، شماره سند را با سریال اشتباه نگیرید.
گیرنده سند لزوماً صاحب حساب نیست
ممکن است حساب متعلق به یک مشتری باشد، اما نماینده او برای تحویل سند مراجعه کند. نام آن فرد را در قسمت گیرنده سند ثبت کنید، نه اینکه صاحب حساب را تغییر دهید.
این جزئیات بعداً کاربرد پیدا میکند: چه کسی سند را گرفته، کدام فاکتور تحویل او شده و چگونه میتوان آن را دوباره پیدا کرد. همان اطلاعاتی که هنگام ثبت کوچک به نظر میرسند، در پیگیری اختلافها تعیینکننده میشوند.
جمعبندی: ثبت دقیق، کنترل منظم و گزارش قابل پیگیری
برای راهاندازی درست حسابداری طلافروشی در ته حساب، اول موجودی و بانکها را آماده کنید، بعد حسابهای ثابت و مانده اشخاص را کامل کنید. حساب متفرقه را ماندهدار نکنید و اختلاف تبدیلات را بدون تعیین تکلیف باقی نگذارید.
در کار روزانه هم فقط به ثبت فاکتور اکتفا نکنید. تراز خرید و فروش را برای شناخت موقعیت وزن و پول بخوانید، مانده اشخاص را پیگیری کنید و موجودی واقعی و بانک را در دوره مشخص با سیستم تطبیق دهید.
هرچه اطلاعات درستتر و کاملتر ثبت کنید، پیدا کردن مدرک، توضیح دادن مانده و فهمیدن علت اختلاف در آینده راحتتر میشود. نرمافزار ابزار را در اختیار شما میگذارد؛ حسابداری قابل اعتماد از نظم همین ثبتها و کنترلها ساخته میشود.