ثبت سند حواله در ته حساب؛ از طلب و بدهی تا وجه نقد، آبشده و سکه
حواله در صنف طلا، لزوماً همان حواله بانکی نیست. گاهی شخصی به ما بدهکار است و از او میخواهیم بهجای واریز پول به حساب خودمان، مبلغ را به حساب یکی دیگر از طرفحسابهایمان واریز کند. گاهی هم مشتری از ما طلا طلب دارد و درخواست میکند بخشی از طلبش را به حساب شخص دیگری منتقل کنیم.
در نرمافزار ته حساب، این جابهجایی را میتوان برای مبلغ، وزن طلا و تعداد سکه ثبت کرد. نکته اصلی این است که جهت سند را درست انتخاب کنیم و حواله را ترجیحاً از بخش طلب و بدهی بزنیم تا گزارشهای وجه نقد و موجودی آبشده بیجهت شلوغ نشوند.
نکات کلیدی
- حواله را ترجیحاً از طلب و بدهی ثبت کنید تا گردش وجه نقد و آبشده شلوغ نشود.
- جهت سند را بر اساس دریافت از مشتری یا پرداخت و تحویل به او انتخاب کنید.
- دو سر حواله به هم متصلاند و حذف یا تغییر یک طرف، طرف دیگر را هم اصلاح میکند.
- در حواله مانده سکه، نوع و تعداد سکه منتقل میشود و مبلغ معامله دوباره ثبت نمیشود.
فهرست مطالب
- حواله دقیقاً چه تغییری در حسابها ایجاد میکند؟
- قبل از ثبت حواله، دریافتی یا پرداختی بودن سند را مشخص کنید
- روش پیشنهادی: ثبت حواله از بخش طلب و بدهی
- روش جایگزین برای شروع کار: حواله با وجه نقد و آبشده
- اگر تیک «حواله شود» را فراموش کردیم، چه کنیم؟
- حواله سکه؛ انتقال تعداد، نه ثبت دوباره مبلغ معامله
- دو سر حواله را با هم کنترل کنید
- تسویه بین طرفهای حواله را با حساب خودمان اشتباه نگیریم
حواله دقیقاً چه تغییری در حسابها ایجاد میکند؟
فرض کنیم مشتری «تست» مبلغی به ما بدهکار است. به او میگوییم ۱۰ میلیون تومان از بدهیاش را به حساب مشتری دیگری به نام «تبدیلات» واریز کند. با ثبت این حواله، بدهی حساب تست به همان میزان کم میشود و اثر مقابل آن در حساب تبدیلات ثبت میشود.
مثال وزنی هم همین منطق را دارد. شخصی ۳۲۱ گرم طلا از ما طلبکار است و میگوید ۱۰ گرم از طلبش را به حساب شخص دیگری حواله کنیم. در نتیجه، ۱۰ گرم از طلب وزنی او کم میشود و ثبت مقابل در حساب مقصد قرار میگیرد.
پس حواله دو سر دارد؛ یک سر در حساب مبدأ و سر دیگر در حساب مقصد. این ثبتها مستقل از هم نیستند و نرمافزار آنها را به یکدیگر متصل نگه میدارد.
قبل از ثبت حواله، دریافتی یا پرداختی بودن سند را مشخص کنید
اگر عبارتهای «طلب ما» و «بدهی ما» در شروع کار کمی گیجکنندهاند، اول از خودمان یک سؤال ساده بپرسیم: قرار است از این شخص دریافت کنیم یا به او تحویل بدهیم؟
- اگر شخص به ما بدهکار است و قرار است از او دریافت کنیم: سند را روی «دریافتی» میگذاریم. در این وضعیت، عنوان بخش مربوط در برنامه «بدهی ما» است.
- اگر شخص از ما طلبکار است و قرار است به او پرداخت کنیم یا طلا تحویل بدهیم: سند را روی «پرداختی» میگذاریم. در این وضعیت، عنوان بخش «طلب ما» میشود.
در مثال حواله پول، مشتری به ما بدهکار است؛ پس از سمت حساب او، سند دریافتی داریم. در مثال حواله طلا، مشتری از ما طلبکار است و ما باید طلا تحویل بدهیم؛ پس سند پرداختی است. همین تشخیص اولیه، مسیر ثبت را روشن میکند.
روش پیشنهادی: ثبت حواله از بخش طلب و بدهی
برای حوالهای که هدفش جابهجایی مانده حساب اشخاص است، بهتر است مستقیماً سراغ طلب و بدهی برویم. در این روش، مبلغ یا وزن بین حسابها منتقل میشود، بدون اینکه برای آن گردش اضافی وجه نقد یا آبشده ایجاد کنیم.
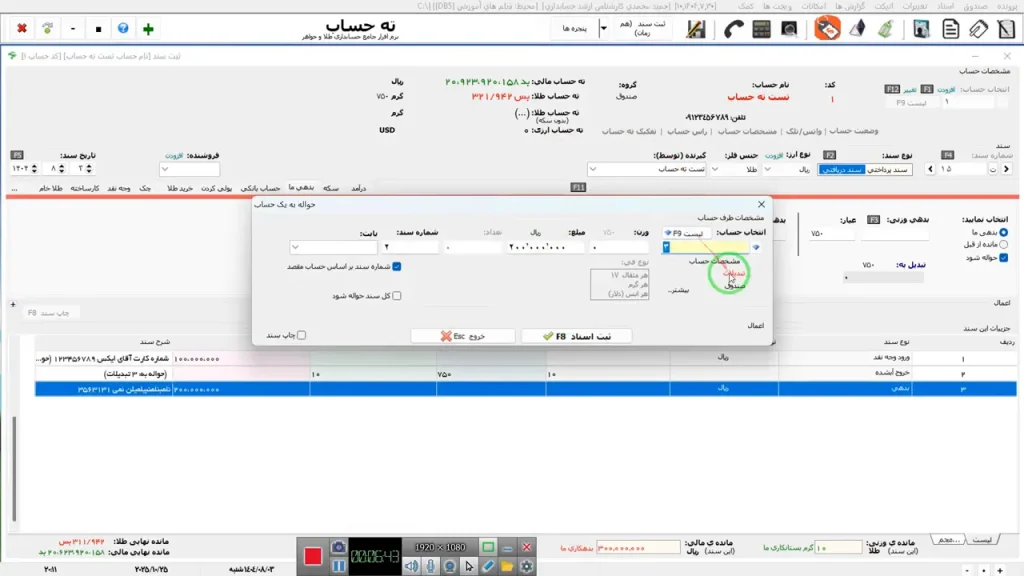
ثبت حواله مالی ۲۰ میلیون تومانی
فرض کنیم حساب تست به ما بدهکار است و قرار شده ۲۰ میلیون تومان از بدهی او به حساب تبدیلات حواله شود:
- حساب تست را باز کنید.
- نوع سند را «دریافتی» قرار دهید، چون قرار است از این شخص دریافت داشته باشیم.
- وارد بخش «بدهی ما» شوید.
- در قسمت «مالی»، مبلغ ۲۰ میلیون تومان را وارد کنید.
- گزینه «حواله شود» را فعال کنید.
- توضیحات مربوط به حواله را بنویسید و «ثبت و بعدی» را بزنید.
- در پنجره حواله، حساب مقصد، یعنی تبدیلات، را انتخاب کنید و «ثبت اسناد» را بزنید.
توضیحات را جدی بگیرید. مثلاً اگر شماره کارت معرفیشده به نام خود صاحب حساب مقصد نیست، نام صاحب کارت و شماره معرفیشده را در توضیح بنویسید تا بعداً مشخص باشد پرداخت به چه مشخصاتی انجام شده است.
ثبت حواله وزنی ۱۰ گرم طلا
حالا همان مشتری از نظر وزنی از ما طلبکار است و درخواست میکند ۱۰ گرم از طلبش به حساب تبدیلات منتقل شود:
- در حساب مشتری، نوع سند را «پرداختی» انتخاب کنید.
- وارد بخش «طلب ما» شوید.
- در قسمت «وزنی»، مقدار ۱۰ گرم را وارد کنید.
- گزینه «حواله شود» را فعال کنید و توضیحات لازم را بنویسید.
- «ثبت و بعدی» را بزنید.
- حساب مقصد را انتخاب و «ثبت اسناد» را تأیید کنید.
نتیجه این است که ۱۰ گرم از طلب مشتری کم میشود و سند مقابل در حساب مقصد ثبت خواهد شد. برای این جابهجایی مانده، نیازی نیست یک ورود و خروج آبشده در فهرست موجودی ایجاد کنیم.
روش جایگزین برای شروع کار: حواله با وجه نقد و آبشده
تا زمانی که با بخش طلب و بدهی آشنا نشدهاید، میتوانید بهصورت موقت از ورود و خروج وجه نقد یا آبشده همراه با گزینه «حواله شود» استفاده کنید. این مسیر قابل استفاده است، اما بهتر است روش اصلی کارتان بهمرور همان طلب و بدهی باشد.
حواله ۱۰ میلیون تومان از مسیر وجه نقد
در این مثال، حساب تست به ما بدهکار است و باید ۱۰ میلیون تومان را به حساب تبدیلات واریز کند:
- حساب تست را باز و سند را «دریافتی» کنید.
- وارد بخش «وجه نقد» شوید.
- «ورود وجه نقد» و سپس «حواله شود» را فعال کنید.
- مبلغ ۱۰ میلیون تومان را وارد کنید.
- اطلاعات لازم، مانند نام صاحب کارت و شماره کارت معرفیشده، را در توضیحات بنویسید.
- «ثبت و بعدی» را بزنید.
- در پنجرهای که باز میشود، حساب تبدیلات را برای ثبت خروج مقابل انتخاب کنید و «ثبت اسناد» را بزنید.
در این روش، نرمافزار ورود وجه را از سمت حساب اول و خروج مقابل را در حساب دوم ثبت میکند. اگر جهت عملیات برعکس باشد و بخواهیم از سمت حساب یک طلبکار پرداخت داشته باشیم، مسیر پرداختی و خروج وجه متناسب با همان عملیات انتخاب میشود.
حواله ۱۰ گرم از مسیر خروج آبشده
اگر مشتری از ما طلا طلب دارد و میخواهد ۱۰ گرم را به شخص دیگری حواله کنیم، میتوانیم از مسیر طلای خام هم ثبت بزنیم:
- سند را «پرداختی» کنید، چون قرار است از طرف ما طلا تحویل داده شود.
- وارد «طلای خام» و سپس «خروج آبشده» شوید.
- وزن ۱۰ گرم را وارد کنید.
- گزینه «حواله شود» را فعال کنید.
- «ثبت و بعدی» را بزنید و حساب مقصد را در پنجره حواله انتخاب کنید.
- ثبت اسناد را تأیید کنید.
چرا این روش را برای استفاده دائمی پیشنهاد نمیکنیم؟
مسئله، مانده نهایی نیست؛ مسئله شلوغ شدن گزارشهاست. در حواله وجه نقد، یک ورود و یک خروج مقابل ایجاد میشود. این دو ثبت اثر یکدیگر را بر مانده وجه نقد خنثی میکنند، اما دو ردیف اضافی در گردش وجه نقد باقی میماند.
بعداً که بخواهیم موجودی نقد را بررسی کنیم و بفهمیم مانده از کجا آمده، حوالهها هم بین ردیفها دیده میشوند و رسیدگی را طولانیتر میکنند.
در آبشده هم همین اتفاق میافتد. ثبتهای حوالهای که بهشکل وزن با عیار ۷۵۰ وارد شدهاند، فهرست آبشده را بهصورت غیرضروری شلوغ میکنند. به همین دلیل، وقتی صرفاً مانده اشخاص جابهجا میشود، بخش طلب و بدهی انتخاب مرتبتری است.
اگر تیک «حواله شود» را فراموش کردیم، چه کنیم؟
اگر سند را ثبت کردید و پنجره حواله باز نشد، نگران نباشید. لازم نیست فقط به خاطر نزدن این تیک، از ابتدا سند بزنید.
- روی ردیف سند ثبتشده کلیک راست کنید.
- گزینه «حواله به یک حساب» را انتخاب کنید.
- در پنجره حواله، حساب مقصد را تعیین کنید.
- «ثبت اسناد» را بزنید.
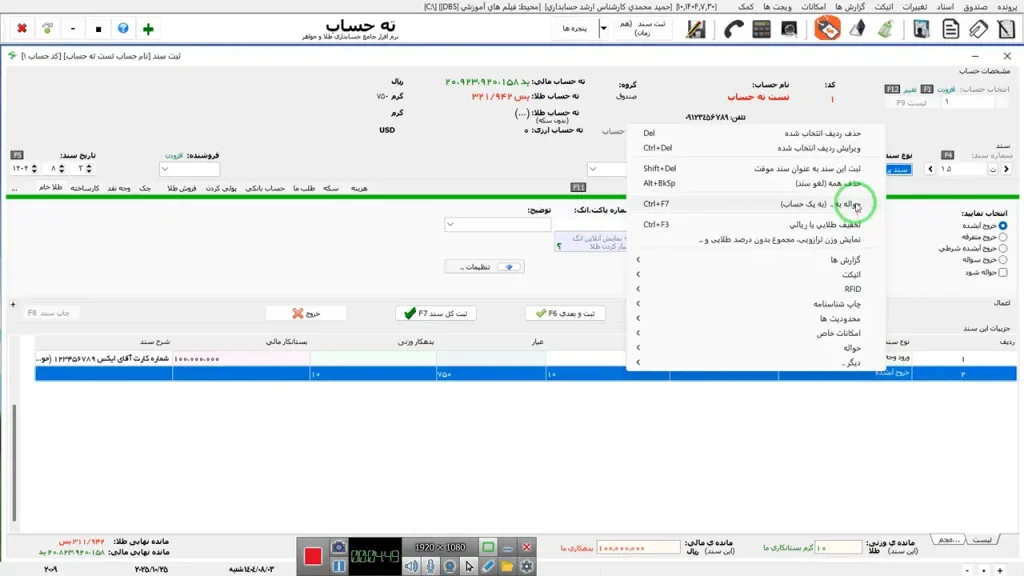
ممکن است برنامه آخرین حسابی را که برای حواله انتخاب کردهاید پیشنهاد بدهد. این پیشنهاد را حتماً بررسی کنید؛ میتوانید همان حساب را نگه دارید یا مقصد را تغییر دهید. این امکان در مثال آبشده و حواله سکه هم قابل استفاده است.
حواله سکه؛ انتقال تعداد، نه ثبت دوباره مبلغ معامله
برای جابهجایی مانده سکه، از بخش «سکه» و گزینه طلب و بدهی همان بخش استفاده میکنیم. اینجا هم در سند پرداختی، «طلب ما» و در سند دریافتی، «بدهی ما» را داریم.
فرض کنیم در «تفکیک» حساب یک مشتری، ۳ عدد سکه امامی به ما بدهکار است. از او میخواهیم این سه سکه را به حساب شخص دیگری حواله کند. ابتدا تفکیک حساب را بررسی میکنیم تا نوع سکه و تعداد دقیق آن مشخص باشد؛ ممکن است همزمان مانده سکه آزادی هم داشته باشیم، اما فعلاً فقط امامی را منتقل کنیم.
- حساب مشتری بدهکار را باز کنید و سند را «دریافتی» قرار دهید.
- در بخش سکه، وارد «بدهی ما» شوید.
- نوع سکه را «امامی» انتخاب کنید.
- تعداد را ۳ وارد کنید.
- گزینه «حواله شود» را فعال کنید و «ثبت و بعدی» را بزنید.
- حساب مقصد را انتخاب و ثبت اسناد را تأیید کنید.
- «ثبت کل» را انجام دهید و دوباره تفکیک حساب را بررسی کنید.
در این حواله، اصل سکه جابهجا میشود، نه مبلغ خرید و فروش آن. اثر مالی معامله قبلاً هنگام خرید و فروش در حساب ثبت شده است. بنابراین در این ثبت طلب و بدهی سکه، قیمت واردشده مبنای جابهجایی نیست و مبلغ آن برای عملیات حواله نقشی ندارد.
پس از ثبت، مانده ۳ سکه امامی در حساب مبدأ باید صفر شود و دیگر در تفکیک مانده آن حساب نمایش داده نشود. اگر سکه آزادی هم مانده داشته باشد، همان مورد باقی میماند. در حساب مقصد نیز اثر مقابل سه سکه ایجاد میشود.
دو سر حواله را با هم کنترل کنید
ثبتهای حواله به هم وصلاند. اگر سند حواله را از یک حساب حذف کنید، ثبت متناظر آن در حساب دیگر هم حذف میشود. اگر مبلغ یا مقدار آن را تغییر دهید، سر دوم حواله هم متناسب با همان تغییر اصلاح میشود. بنابراین سند حواله را مثل یک ردیف مستقل و بیارتباط ویرایش نکنید.
برای کنترل ثبت، جزئیات اسناد حساب مقصد را باز کنید. باید ثبتهای مقابل را ببینید:
- حوالهای که در حساب اول با «طلب ما» ثبت شده، در حساب دوم بهشکل مقابل، یعنی «بدهی ما»، مینشیند.
- حواله «بدهی ما» در حساب اول، در مقصد بهشکل «طلب ما» ثبت میشود.
- خروج آبشده در یک حساب، در حساب مقابل بهشکل ورود آبشده دیده میشود.
- ورود وجه نقد در یک طرف نیز ثبت خروج مقابل دارد.
این منطق ثبت مقابل، برای درک کلی به مفهوم حسابداری دوطرفه نزدیک است؛ اما برای کار در ته حساب، ملاک عملی ما همان بررسی دو حساب و مقدار یکسان حواله است.
کنترل مانده پس از ثبت کل
اگر در مثال آموزشی، یک حواله ۱۰ گرمی از مسیر آبشده و یک حواله ۱۰ گرمی از مسیر طلب و بدهی زده باشیم، جمعاً ۲۰ گرم از طلب وزنی مشتری کم شده است. در نتیجه، مانده ۳۲۱ گرم به ۳۰۱ گرم میرسد.
از نظر مالی هم یک حواله ۱۰ میلیون تومانی و یک حواله ۲۰ میلیون تومانی، در مجموع ۳۰ میلیون تومان از بدهی حساب مبدأ کم میکنند. پس از «ثبت کل»، ماندههای جدید بالای صفحه را بررسی کنید.
اگر بهدلیل استفاده از سند آبشده، پنجره «وزن با پلاستیک» باز شد، در این مثال که ثبت صرفاً برای حواله بوده، این وزن موضوع عملیات ما نیست و میتوان از آن عبور کرد. چاپ سند هم در همین مرحله، اگر نیازی به آن ندارید، ضروری نیست.
تسویه بین طرفهای حواله را با حساب خودمان اشتباه نگیریم
در روال معمول صنف، حواله بین اشخاصی انجام میشود که نفر سوم هم طرفحساب ما باشد. به این ترتیب، میتوانیم جابهجایی را در دو حساب مرتبط خودمان ثبت کنیم.
اما اینکه آن دو نفر بعداً چطور با یکدیگر تسویه میکنند، موضوع دیگری است. ممکن است با هم حساب داشته باشند و اصلاً پول یا طلایی جابهجا نکنند. ممکن است هم پس از حواله، طلا تحویل بدهند یا برای تسویه، پول و طلا را با توافق خودشان جابهجا کنند.
برای ما مهم این است که درخواست حواله، مقدار آن و حساب طرف دوم درست ثبت شده باشد. مثلاً پس از انتقال سه سکه، تسویه بعدی ما با حساب مقصد میتواند با تحویل سکه یا پرداخت معادل آن انجام شود؛ این عملیات بعدی دیگر به حساب اولیه ارتباط ندارد.
قاعده کار ساده است: اول جهت دریافت یا پرداخت را مشخص کنید، بعد مبلغ، وزن یا تعداد را در بخش درست وارد کنید، حساب مقصد را با دقت انتخاب کنید و در پایان، هر دو سر حواله و ماندهها را کنترل کنید. برای جابهجایی صرف مانده اشخاص، طلب و بدهی را مسیر اصلی قرار دهید تا هم ثبتها روشنتر باشند و هم گزارشهای موجودی مرتب بمانند.